

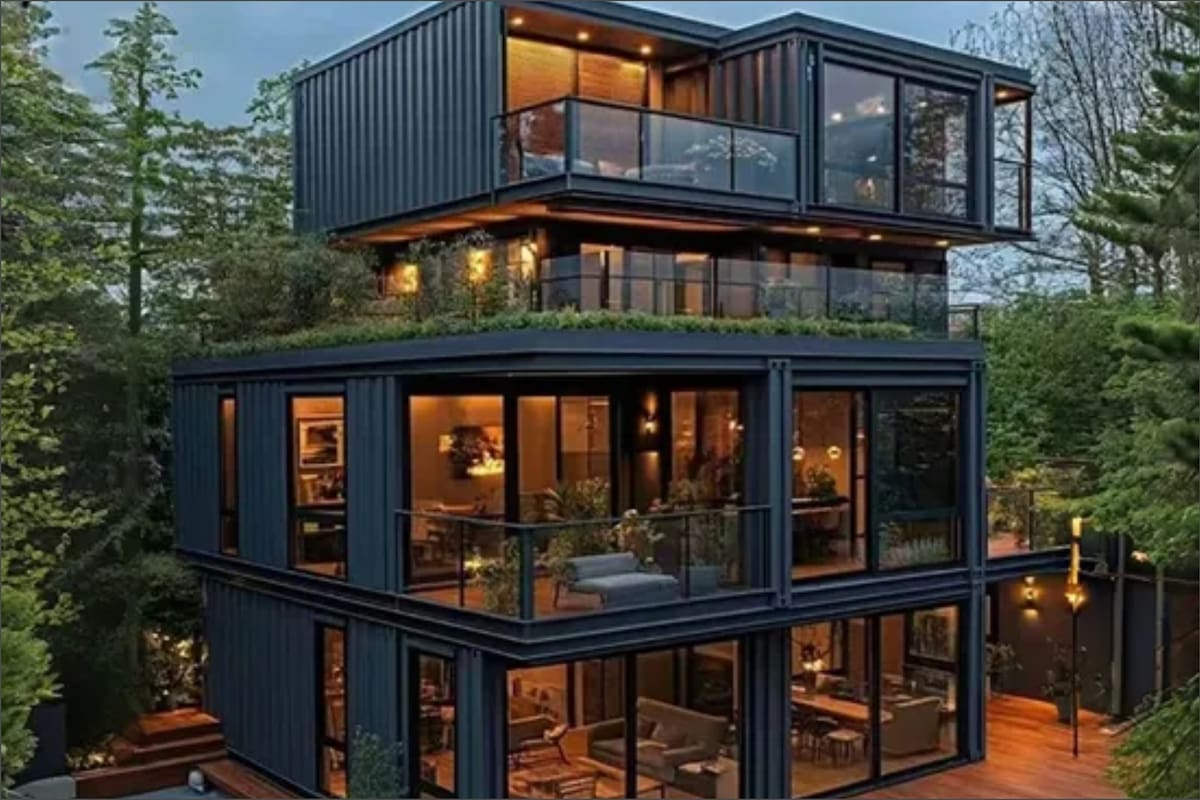

Créditos para comprar casas modulares: tres bancos ofrecen hasta $185 millones
Los créditos permiten acceder a montos de hasta $185 millones y plazos de hasta 10 años; te contamos cuáles son las tasas, qué porcentaje del valor financia cada banco y cuánto cuesta hoy una vivienda modular.
Las casas modulares han empezado a ganar popularidad en el mercado de la vivienda. La posibilidad de acortar tiempos de obra, tener una idea clara del costo de construcción y la opción de trasladarlas a diferentes terrenos las convierte en una alternativa muy atractiva para quienes buscan edificar.
El crecimiento de este sistema en Argentina se debe a varios factores, como los avances en la construcción modular, la creciente demanda habitacional y, en particular, la disponibilidad de financiamiento bancario para este tipo de proyectos.
El Banco Provincia ha lanzado una línea en UVA (Unidad de Valor Adquisitivo) destinada específicamente a la compra de viviendas modulares, ofreciendo préstamos de hasta $100 millones. De esta forma, se convierte en la tercera entidad financiera en otorgar fondos para estas construcciones, junto al Banco Ciudad y el Banco Hipotecario.
Importante: a diferencia de los préstamos tradicionales, estos créditos son préstamos personales, lo que significa que no requieren la constitución de una hipoteca sobre el inmueble ni los gastos de escribanía asociados.
Las viviendas modulares se construyen principalmente en fábricas y luego son transportadas al terreno donde se instalan. Su uso ha evolucionado, ya que hoy no solo se destinan a viviendas permanentes, sino también a casas de fin de semana y desarrollos turísticos.
Demanda en crecimiento
En la provincia de Buenos Aires, la demanda se concentra en localidades costeras, zonas serranas y áreas suburbanas, donde muchas familias buscan acceder a una vivienda propia más rápidamente que mediante métodos de construcción tradicionales.
Cómo funcionan los créditos de los bancos
Banco Provincia: Este préstamo permite financiar hasta $100 millones y cubre hasta el 100% del valor de la vivienda, IVA incluido. Los plazos para devolverlo varían de 12 a 96 cuotas (máximo 8 años). El capital se ajusta por UVA, sumando una tasa anual del 9% para quienes cobran en la entidad y del 15% para otros clientes. Las cuotas se debitan automáticamente de una cuenta bancaria.
El dinero se transfiere directamente a alguna de las siete empresas adheridas a la línea, pertenecientes a la Cámara Argentina de Construcción Modular e Industrializada (CACMI).
Ejemplo de costos: Un módulo de 30 m² se comercializa por US$31.300 (aproximadamente $47,3 millones). Una vivienda de dos módulos y 54 m² tiene un costo cercano a US$49.700 (alrededor de $75 millones). Por último, una opción más sofisticada de dos plantas y 60 m² alcanza los US$66.300 (unos $100 millones).
Banco Ciudad: Ofrece hasta $185 millones con un plazo máximo de 10 años. Para viviendas modulares eficientes energéticamente, la tasa es del 10,50%, mientras que para viviendas convencionales asciende al 11,50%. Este banco utiliza un sistema de amortización alemán que permite cuotas decrecientes.
La entidad financia hasta el 75% del presupuesto o de la factura proforma de la empresa, IVA incluido. Se puede incorporar un garante para sumar ingresos, y la relación cuota-ingreso puede llegar al 20%.
Banco Hipotecario: También ofrece préstamos personales en UVA, destinados a financiar la compra o construcción de viviendas industrializadas. Este banco financia hasta el 100% del valor de la vivienda, con una tasa del 15% y un plazo máximo de 72 meses.
La transferencia se realiza en dos etapas: un anticipo del 40% al momento de la aprobación del crédito y el 60% restante cuando la empresa confirma la entrega. Para acceder, se requiere un ingreso mínimo de 2,2 salarios mínimos, vitales y móviles netos, pudiéndose sumar ingresos del cónyuge o conviviente.
En resumen, los créditos para la compra de casas modulares son una opción a tener en cuenta para quienes buscan alternativas de vivienda en Argentina.
Para más información, podés ver la nota original.