Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
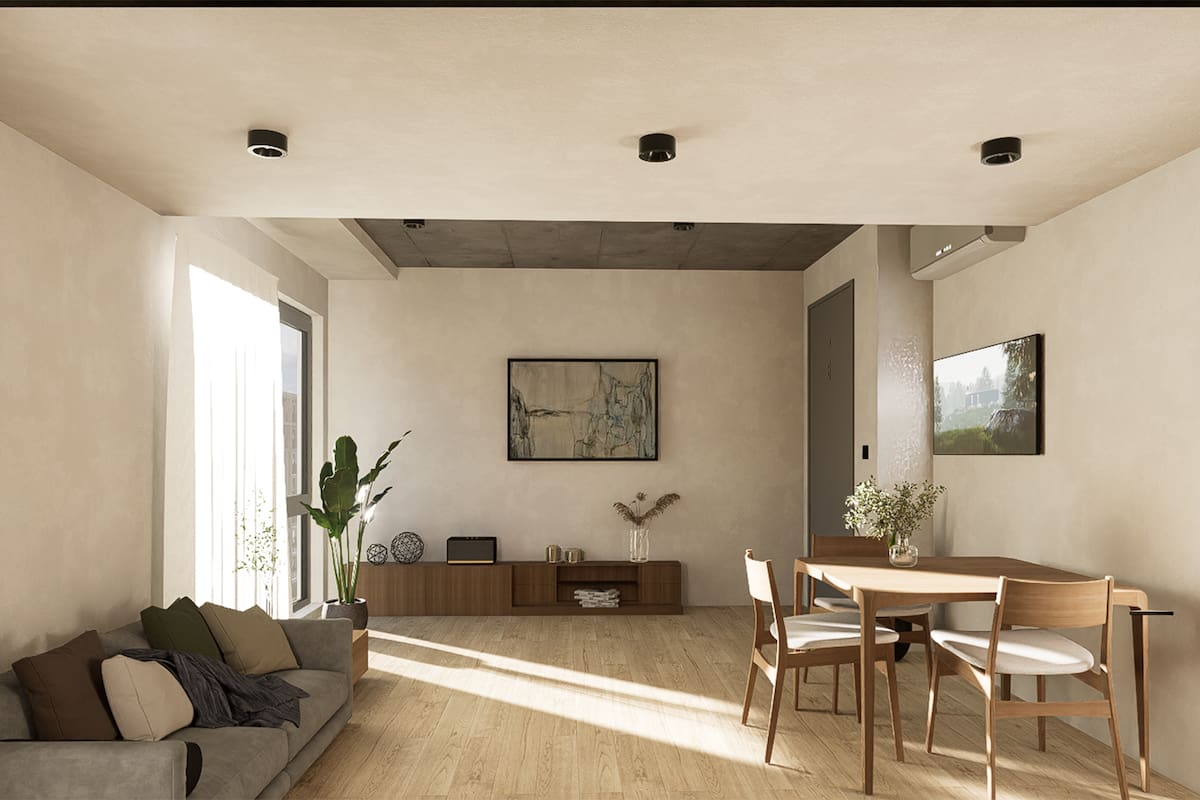
El esquema permite acceder al financiamiento desde la firma del boleto de compraventa, sin esperar a que la propiedad esté escriturada.
En el mercado inmobiliario actual, acceder a una unidad en construcción se ha vuelto bastante más difícil. Comprar un departamento usado y adquirir uno en pozo parecen pertenecer a dos sectores distintos. Mientras que las propiedades usadas mantienen valores relativamente bajos y concentran buena parte de la demanda, acceder a una unidad en pozo es cada vez más complicado. Los costos de construcción han elevado los precios y, en general, las financiaciones de los desarrolladores son más cortas. Además, los bancos suelen participar solo cuando existe una escritura para hipotecar.
Este último punto deja fuera del crédito hipotecario tradicional a quienes desean comprar una vivienda nueva antes de que esté terminada, ya que para que una propiedad pueda ser utilizada como garantía, debe contar con título y estar en condiciones de escriturarse. En este contexto, comienzan a surgir acuerdos entre bancos y desarrolladores que buscan llevar el crédito a las unidades en construcción.
Un ejemplo de esta tendencia es la alianza entre ICBC y Criba Real Estate, que han lanzado una línea de crédito que permite financiar hasta el 80% del valor de una propiedad desde la firma del boleto, con un plazo máximo de 20 años.
“El que quería comprarse una unidad en pozo no tenía un plazo de 20 años, sino que tenía que contar con gran parte del capital,” señala Jimena Loria y Alemany, jefa de Producto de Préstamos Hipotecarios de ICBC. Esta iniciativa busca trasladar el financiamiento a sectores de ingresos medios que hasta ahora no podían acceder a este tipo de propiedades.
La propuesta, que comenzará a implementarse en Bóreas Almagro, un proyecto ubicado en la esquina de avenida Rivadavia y Bulnes, tiene como objetivo resolver uno de los principales obstáculos del crédito para viviendas en construcción.
“No es un crédito puente. Para el tomador funciona igual que un crédito hipotecario, con la diferencia de que no se hipoteca el bien porque todavía no está la escritura. Ahí aparece la garantía del desarrollador,” explica Valdés.
Loria y Alemany agregan que “una persona puede acceder a una línea para comprar a 20 años y financiar hasta el 80% de la unidad. Lo interesante es que se asegura el crédito a largo plazo desde el boleto. Tomamos en garantía el boleto y tenemos un acuerdo con el desarrollador, que funciona como una especie de garante.”
El crédito es en UVA y tiene las mismas condiciones que un hipotecario tradicional:
– La tasa general es del 9,9%, mientras que quienes acrediten haberes en la entidad pueden acceder a una tasa del 6,9%.
– Disponible para vivienda única y permanente.
– El monto máximo es de $450 millones.
– El banco puede prestar hasta el 80% del valor de la unidad, siempre que la cuota no represente más del 25% de los ingresos demostrados.
– Pueden acceder trabajadores en relación de dependencia, monotributistas e independientes y también se permite sumar ingresos entre cónyuges, convivientes o con padre o madre.
“Venimos trabajando con algunos de los desarrolladores más importantes del país para aprender de manera conjunta. La idea es ampliar la línea de financiamiento para un perfil que antes no podía acceder,” concluye Loria y Alemany.
Ubicado sobre la avenida Rivadavia y Bulnes, este desarrollo cuenta con 16 pisos y 104 unidades, con tipologías que van de uno a cuatro ambientes. “El acceso al financiamiento es una de las principales variables que motivan la decisión de compra. Incorporar esta herramienta nos permite ampliar las alternativas para nuestros clientes y combinar la compra en etapa de construcción con un crédito bancario de largo plazo,” señala Valdés.
Los valores de las unidades oscilan aproximadamente entre US$80.000 y US$300.000, dependiendo de la tipología. Por ejemplo, una unidad que parte del ticket más bajo, con un crédito a 20 años y la tasa del 6,9%, tendría una cuota inicial de alrededor de $700.000. Actualmente, la obra tiene cerca del 90% de avance y la entrega está prevista para diciembre de este año.
Tanto la desarrolladora como el banco comentan que el objetivo inicial es probar el instrumento en un producto orientado principalmente a la clase media. “La clase media es la que necesita crédito. Está orientado a la vivienda única o a la primera vivienda; no estamos apuntando exclusivamente al segmento ABC1 que busca agrandar su departamento o su casa,” detalla Valdés.
“La idea es ampliar el acceso y ofrecer un préstamo de largo plazo, punta a punta, para algo que antes quedaba al alcance de muy pocos,” agregan Loria y Alemany. Bóreas funcionará como una prueba piloto. Si el mecanismo muestra demanda y funciona operativamente, la intención de ambas compañías es extenderlo a nuevos emprendimientos.
Para más información, podés leer la nota original.
Fuente: Candela Contreras
